

1. Mở rộng đối tượng bắt buộc áp dụng hóa đơn điện tử
1.1 Đối tượng mới được bổ sung
Một điểm nổi bật trong Nghị định 70/2025/NĐ-CP là việc bổ sung đối tượng sử dụng hóa đơn điện tử. Cụ thể:
- Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam nhưng có hoạt động kinh doanh thương mại điện tử, kinh doanh trên nền tảng số hoặc cung cấp dịch vụ khác, nếu đăng ký tự nguyện, sẽ được áp dụng hóa đơn điện tử (điểm e khoản 1 Điều 2 Nghị định 123/2020/NĐ-CP, được sửa đổi tại Nghị định 70/2025/NĐ-CP).
1.2 Ý nghĩa thực tiễn
Quy định này giúp:
- Mở rộng phạm vi quản lý thuế trong nền kinh tế số.
- Nâng cao hiệu quả giám sát và thu thuế với các hoạt động xuyên biên giới như: Amazon, Google, Facebook…
2. Làm rõ thời điểm lập hóa đơn đối với hàng hóa, dịch vụ
2.1 Bán hàng hóa trong nước
- Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
2.2 Hàng hóa xuất khẩu
- Áp dụng cho cả xuất khẩu và gia công xuất khẩu.
- Hóa đơn thương mại, hóa đơn GTGT hoặc hóa đơn bán hàng được lập theo thời điểm người bán xác định.
- Tuy nhiên, chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2.3 Cung cấp dịch vụ
- Thời điểm lập hóa đơn đối với cung cấp dịch vụ: Là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền.
3. Bắt buộc sử dụng hóa đơn điện tử từ máy tính tiền đối với hộ kinh doanh
3.1 Đối tượng bắt buộc
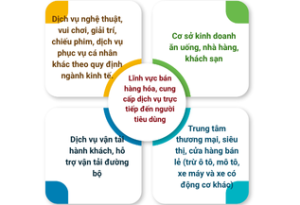
Từ ngày 01/06/2025, hộ, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên, thuộc lĩnh vực bán lẻ, dịch vụ trực tiếp đến người tiêu dùng, bắt buộc sử dụng máy tính tiền có kết nối với cơ quan thuế.
3.2 Lợi ích cụ thể
- Tiết kiệm thời gian, hạn chế sai sót khi lập hóa đơn.
- Tự động gửi dữ liệu hóa đơn đến cơ quan thuế theo thời gian thực hoặc cuối ngày.
- Tăng tính minh bạch, thuận tiện trong việc quản lý và tra cứu.
4. Quy định mới về xử lý sai sót và hóa đơn điều chỉnh/thay thế
4.1 Bỏ quy định hủy hóa đơn từ ngày 01/06/2025
- Không còn áp dụng phương án hủy hóa đơn.
- Các sai sót phải xử lý theo hướng điều chỉnh hoặc thay thế hóa đơn điện tử.
4.2 Hướng dẫn xử lý từng trường hợp
| Trường hợp sai sót | Hình thức xử lý |
|---|---|
| Sai sót về tên, địa chỉ của người mua (không sai MST, số tiền) |
|
| Sai MST, sai giá trị hóa đơn, sai thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng | Xử lý theo 1 trong 2 cách sau:
|
4.3 Lưu ý bắt buộc
- Có biên bản thỏa thuận giữa người mua và người bán trước khi lập hóa đơn điều chỉnh/thay thế.
- Phải kê khai bổ sung tại kỳ phát sinh của hóa đơn gốc.
- Đối với hóa đơn bị sai thông tin, khi xuất hóa đơn điều chỉnh/thay thế sẽ phải kê khai bổ sung vào kỳ phát sinh của hóa đơn bị điều chỉnh (kỳ hóa đơn gốc).
- Đối với hóa đơn điều chỉnh cho hóa đơn khác theo nghiệp vụ kinh tế phát sinh như: Điều chỉnh giá trị/khối lượng sau quyết toán, chiết khấu, trả lại hàng bán, hoàn/giảm phí hoa hồng môi giới bảo hiểm, đã cung ứng dịch vụ đã xuất hóa đơn nhưng hủy/chấm dứt giao dịch toàn bộ hoặc một phần thì người bán/ người mua được kê khai vào kỳ nhận được hóa đơn điều chỉnh.
5. Lợi ích khi áp dụng Nghị định 70/2025/NĐ-CP
5.1 Tăng hiệu quả quản lý thuế
- Giúp cơ quan thuế giám sát tốt hơn, tăng tính minh bạch và tuân thủ từ doanh nghiệp.
5.2 Tiết kiệm thời gian và chi phí
- Tự động hóa quy trình xuất hóa đơn, giảm lỗi thủ công.
- Tối ưu chi phí vận hành, không còn in, lưu trữ hóa đơn giấy.
5.3 Dễ dàng tích hợp phần mềm
Hóa đơn điện tử dễ dàng kết nối với phần mềm kế toán:
- Phân tích dữ liệu
- Ra quyết định tài chính nhanh chóng
5.4 Đơn giản hóa xử lý sai sót
- Không còn quy trình hủy phức tạp.
- Điều chỉnh và thay thế hóa đơn dễ dàng, minh bạch hơn.
Xem thêm
- Phần mềm kế toán
- Phần mềm quản lý nhân sự
- Phần mềm quản lý / chăm sóc khách hàng
- Phần mềm quản lý doanh nghiệp ERP
- Phần mềm quản lý kho hàng WMS
- Phần mềm quản lý sản xuất MRP
