
I. Điểm mới của luật thuế TNCN từ 2026
🔢 Tính nhanh thuế TNCN được hoàn
Nhập thu nhập và số người phụ thuộc để xem ngay số tiền thuế được hoàn chính xác.
1. Tăng mức giảm trừ gia cảnh
Từ 01/01/2026, mức giảm trừ gia cảnh được điều chỉnh:
- Người nộp thuế: 15,5 triệu đồng/tháng (186 triệu/năm)
- Người phụ thuộc: 6,2 triệu đồng/tháng
Điều này giúp giảm thu nhập chịu thuế, từ đó:
- Giảm số thuế phải nộp
- Tăng khả năng được hoàn thuế TNCN
2. Gộp thủ tục đăng ký người phụ thuộc
- Đăng ký người phụ thuộc ngay khi đăng ký mã số thuế
- Không cần làm thủ tục riêng như trước
Lợi ích:
- Tiết kiệm thời gian
- Đơn giản hóa thủ tục hành chính
3. Mở rộng thu nhập được miễn thuế
Một số khoản thu nhập được miễn thuế:
- Lương làm thêm giờ, làm ban đêm
- Lương hưu và bảo hiểm hưu trí
- Thu nhập từ nghiên cứu khoa học, công nghệ
- Thu nhập trong lĩnh vực công nghệ số, AI, chip bán dẫn
Đây là điểm mới quan trọng giúp giảm nghĩa vụ thuế đáng kể.
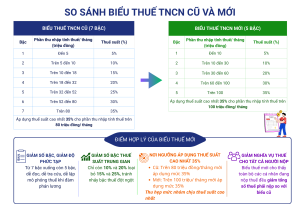
4. Bảng thuế suất TNCN mới (2026)
| Bậc | Thu nhập/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu | 5% |
| 2 | 10 – 30 triệu | 10% |
| 3 | 30 – 60 triệu | 20% |
| 4 | 60 – 100 triệu | 30% |
| 5 | Trên 100 triệu | 35% |
II. Cách tính thuế TNCN được hoàn
1. Công thức chung
Thuế TNCN phải nộp:
Thuế = Thu nhập tính thuế × Thuế suất – Số giảm trừ
Trong đó:
- Thu nhập tính thuế = Tổng thu nhập – bảo hiểm – giảm trừ
- Giảm trừ gồm:
- Bản thân
- Người phụ thuộc
III. Cách tính thuế TNCN được hoàn năm 2025 (chi tiết)
Thông tin giả định
- Tổng thu nhập năm: 300.000.000 đồng
- Bảo hiểm đã đóng: 8.500.000 đồng
- Người phụ thuộc: 1 người
- Thuế TNCN đã khấu trừ: 7.850.000 đồng
Các bước tính thuế TNCN
1. Giảm trừ gia cảnh
- Giảm trừ bản thân: 12 × 11.000.000 = 132.000.000
- Giảm trừ người phụ thuộc: 4.400.000 × 1 × 12 = 52.800.000
2. Thu nhập tính thuế
- 300.000.000 – 8.500.000 – 132.000.000 – 52.800.000 = 106.700.000 đồng/năm
- Thu nhập tính thuế theo tháng: 106.700.000 / 12 = 8.891.667 đồng
3. Thuế TNCN phải nộp
Áp dụng biểu thuế lũy tiến bậc 2:
- 8.891.667 × 10% – 250.000 = 639.167 đồng/tháng
- Thuế phải nộp theo năm: 639.167 × 12 = 7.670.000 đồng
4. Số thuế được hoàn
- 7.850.000 – 7.670.000 = 180.000 đồng
IV. Cách tính thuế TNCN được hoàn theo luật mới 2026
Thông tin giả định
- Tổng thu nhập: 300.000.000 đồng
- Bảo hiểm: 8.500.000 đồng
- Người phụ thuộc: 1 người
- Thuế đã khấu trừ: 7.850.000 đồng
Các bước tính theo quy định mới
1. Giảm trừ gia cảnh (mới)
- Bản thân: 12 × 15.500.000 = 186.000.000
- Người phụ thuộc: 6.200.000 × 1 × 12 = 74.400.000
2. Thu nhập tính thuế
- 300.000.000 – 8.500.000 – 186.000.000 – 74.400.000 = 31.100.000 đồng/năm
- Thu nhập theo tháng: 31.100.000 / 12 = 2.591.667 đồng
3. Thuế TNCN phải nộp
Áp dụng thuế suất 5% (bậc 1):
- 2.591.667 × 5% = 129.583 đồng/tháng
- Thuế theo năm: 129.583 × 12 = 1.555.000 đồng
4. Số thuế được hoàn
- 7.850.000 – 1.555.000 = 6.295.000 đồng
Tham khảo các phần mềm:
- Phần mềm quản lý doanh nghiệp toàn diện ERP
- Phần mềm kế toán Accounting
- Phần mềm quản lý nhân sự HRM
- Phần mềm quản lý khách hàng CRM
- Phần mềm quản lý kho hàng WMS
- Phần mềm quản lý sản xuất MRP
- Phần mềm quản lý phân phối DMS
- Phần mềm quản lý tiến độ công việc
- Phần mềm quản lý quy trình doanh nghiệp
- Phần mềm bán hàng cho cửa hàng
