1. Những thông tin chung về doanh nghiệp
Trong Báo cáo tài chính năm, doanh nghiệp phải trình bày các thông tin chung sau:
- Tên và địa chỉ của doanh nghiệp báo cáo;
- Nêu rõ Báo cáo tài chính này là Báo cáo tài chính riêng của doanh nghiệp. Báo cáo tài chính tổng hợp hay Báo cáo tình hình hợp nhất của công ty mẹ, tập đoàn;
- Ngày kết thúc kỳ kế toán;
- Ngày phê duyệt Báo cáo tài chính;
- Đơn vị tiền tệ dùng để ghi sổ kế toán
- Đơn vị tiền tệ dùng để lập và trình bày Báo cáo tài chính.
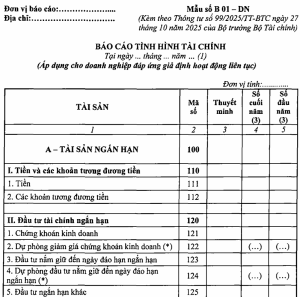
2. Lập và trình bày Báo cáo tình hình tài chính của doanh nghiệp đáp ứng giả định hoạt động liên tục
2.1. Mục đích của Báo cáo tình hình tài chính
Báo cáo tài chính là Báo cáo tài chính tổng hợp, phản ánh tổng quát toàn bộ giá trị tài sản hiện có và nguồn hình thành tài sản đó của doanh nghiệp tại một thời điểm nhất định. Số liệu trên Báo cáo tài chính tài chính cho biết toàn bộ tài sản hiện có của doanh nghiệp theo cơ cấu của tài sản và cơ cấu nguồn vốn hình thành các tài sản đó. Căn cứ vào Báo cáo tình hình tài chính có thể nhận xét, đánh giá khái quát tình hình tài chính của doanh nghiệp.
2.2. Nguyên tắc lập và trình bày Báo cáo tình hình tài chính
- Theo quy định tại Chuẩn mực kế toán Việt Nam số 21 – Trình bày Báo cáo tài chính, khi doanh nghiệp lập và trình bày Báo cáo tình hình tài chính phải tuân thủ các nguyên tắc chung về lập và trình bày Báo cáo tài chính. Ngoài ra, trên Báo cáo tình hình tài chính, các khoản mục Tài sản và Nợ phải trả phải được trình bày riêng biệt thành ngắn hạn và dài hạn theo quy định tại Điều 20 Thông tư này.
- Khi lập Báo cáo tình hình tài chính tổng hợp giữa doanh nghiệp và các đơn vị trực thuộc, doanh nghiệp phải thực hiện loại trừ tất cả số dư của các khoản mục phát sinh từ các giao dịch nội bộ, như các khoản phải thu, phải trả, cho vay nội bộ,… giữa doanh nghiệp và đơn vị trực thuộc, giữa các đơn vị trực thuộc với nhau.
Kỹ thuật loại trừ các khoản mục nội bộ khi tổng hợp Báo cáo giữa doanh nghiệp và đơn vị trực thuộc được thực hiện tương tự như kỹ thuật hợp nhất Báo cáo tài chính.
- Các chỉ tiêu không có số liệu được miễn trình bày trên Báo cáo tình hình tài chính. Doanh nghiệp chủ động đánh lại số thứ tự của các chỉ tiêu theo nguyên tắc liên tục trong mỗi phần nhưng không được đánh lại “Mã số” chỉ tiêu.
3. Cơ sở lập Báo cáo tình hình tài chính
- Căn cứ vào sổ kế toán tổng hợp;
- Căn cứ vào sổ, thẻ kế toán chi tiết hoặc Bảng tổng hợp chi tiết;
- Căn cứ vào Báo cáo tình hình tài chính năm trước (để trình bày cột đầu năm).
4. Nội dung và phương pháp lập các chỉ tiêu trong Báo cáo tình hình tài chính của doanh nghiệp đáp ứng giả định hoạt động liên tục (Mẫu B01-DN)
a. Tài sản ngắn hạn (Mã số 100)
Tài sản ngắn hạn phản ánh tổng giá trị tiền, các khoản tương đương tiền và các tài sản ngắn hạn khác có thể chuyển đổi thành tiền, có thể bán hay sử dụng trong thời hạn không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, gồm: Tiền, các khoản tương đương tiền, các khoản đầu tư tài chính ngắn hạn, các khoản phải thu ngắn hạn, hàng tồn kho, tài sản sinh học ngắn hạn và tài sản ngắn hạn khác.
Mã số 100 = Mã số 110 + Mã số 120 + Mã số 130 + Mã số 140 + Mã số 150 + Mã số 160
– Tiền và các khoản tương đương tiền (Mã số 110)
Là chỉ tiêu tổng hợp phản ánh toàn bộ số tiền và các khoản tương đương tiền hiện có của doanh nghiệp tại thời điểm kết thúc kỳ kế toán, gồm: Tiền mặt tại quỹ, tiền gửi không kỳ hạn, tiền đang chuyển và các khoản tương đương tiền của doanh nghiệp. Đối với các khoản tiền và tương đương tiền doanh nghiệp bị hạn chế sử dụng thì không được trình bày tại chỉ tiêu này mà phải trình bày tại chỉ tiêu Tài sản ngắn hạn khác (Mã số 165) hoặc Tài sản dài hạn khác (Mã số 274).
Mã số 110 = Mã số 111 + Mã số 112
+ Tiền (Mã số 111)
Là chỉ tiêu phản ánh toàn bộ số tiền hiện có của doanh nghiệp tại thời điểm kết thúc kỳ kế toán, gồm: Tiền mặt tại quỹ của doanh nghiệp, tiền gửi không kỳ hạn tại các ngân hàng… theo quy định của pháp luật và tiền đang chuyển. Số liệu để ghi vào chỉ tiêu “Tiền” là tổng số dư Nợ chi tiết của các Tài khoản 111 – Tiền mặt, Tài khoản 112 – Tiền gửi không kỳ hạn và Tài khoản 113 – Tiền đang chuyển (chỉ bao gồm các khoản tiền doanh nghiệp không bị hạn chế sử dụng) tại thời điểm kết thúc kỳ kế toán. Ngoài ra, trong quá trình lập Báo cáo tình hình tài chính nếu nhận thấy các khoản tiền được phản ánh ở chỉ tiêu khác thoải mãn định nghĩa thì được trình bày vào chỉ tiêu này.
+ Các khoản tương đương tiền (Mã số 112)
Chỉ tiêu này phản ánh các khoản đầu tư ngắn hạn có thời hạn thu hồi không quá 3 tháng kể từ ngày đầu tư, có khả năng chuyển đổi dễ dàng thành một lượng tiền xác định và không có rủi ro trong việc chuyển đổi thành tiền tại thời điểm kết thúc kỳ kế toán.
Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của Tài khoản 1281 – Tiền gửi có kỳ hạn (chi tiết các khoản tiền có kỳ hạn gốc không quá 3 tháng) và Tài khoản 1288 – Các khoản đầu tư nắm giữ đến ngày đáo hạn (chi tiết các khoản đủ tiêu chuẩn phân loại là tương đương tiền nhưng doanh nghiệp không bị hạn chế sử dụng). Ngoài ra, trong quá trình lập Báo cáo tình hình tài chính, nếu nhận thấy các khoản được phản ánh ở các tài khoản khác thỏa mãn định nghĩa tương đương tiền thì doanh nghiệp được phép trình bày trong chỉ tiêu này. Các khoản tương đương tiền có thể bao gồm: Kỳ phiếu ngân hàng, tín phiếu kho bạc, tiền gửi có kỳ hạn gốc không quá 3 tháng,…
Các khoản trước đây được phân loại là tương đương tiền nhưng quá hạn chưa thu hồi được phải chuyển sang trình bày tại các chỉ tiêu khác, phù hợp với nội dung của từng khoản mục.
– Đầu tư tài chính ngắn hạn (Mã số 120)
Là chỉ tiêu tổng hợp phản ánh tổng giá trị của các khoản đầu tư ngắn hạn (sau khi đã trừ đi dự phòng giảm giá chứng khoán kinh doanh, dự phòng đầu tư nắm giữ đến ngày đáo hạn ngắn hạn và dự phòng tổn thất các khoản đầu tư ngắn hạn khác), bao gồm: Chứng khoán nắm giữ vì mục đích kinh doanh, các khoản đầu tư nắm giữ đến ngày đáo hạn ngắn hạn và các khoản đầu tư khác có kỳ hạn còn lại không quá 12 tháng kể từ thời điểm kết thúc kỳ kế toán.
Các khoản đầu tư tài chính ngắn hạn được phản ánh trong chỉ tiêu này không bao gồm các khoản đầu tư ngắn hạn đã được trình bày trong chỉ tiêu “Các khoản tương đương tiền”.
Mã số 120 = Mã số 121 + Mã số 122 + Mã số 123 + Mã số 124 + Mã số 125 + Mã số 126
+ Chứng khoán kinh doanh (Mã số 121)
Chỉ tiêu này phản ánh giá trị các khoản chứng khoán và các công cụ tài chính khác nắm giữ vì mục đích kinh doanh tại thời điểm kết thúc kỳ kế toán (nắm giữ với mục đích cho tăng giá để bán ra kiếm lời). Chứng khoán kinh doanh bao gồm: Cổ phiếu, trái phiếu, các loại chứng khoán và công cụ tài chính khác (chứng chỉ quỹ, quyền mua cổ phiếu, chứng quyền, quyền chọn mua, quyền chọn bán, hợp đồng tương lai, hợp đồng phiếu, hoá phiếu, các khoản cho/người vay được mua bán, trao đổi trên thị trường…); Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 121 – Chứng khoán kinh doanh tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng giảm giá chứng khoán kinh doanh (Mã số 122)
Chỉ tiêu này phản ánh dự phòng giảm giá các khoản chứng khoán kinh doanh tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là Số dư Có của Tài khoản 2291 – Dự phòng giảm giá chứng khoán kinh doanh tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
+ Đầu tư nắm giữ đến ngày đáo hạn ngắn hạn (Mã số 123)
Chỉ tiêu này phản ánh các khoản đầu tư nắm giữ đến ngày đáo hạn có kỳ hạn còn lại từ 12 tháng trở xuống kể từ thời điểm kết thúc kỳ kế toán, như tiền gửi có kỳ hạn, trái phiếu, thương phiếu, các khoản cho vay và các loại chứng khoán nợ khác và không được phân loại là tương đương tiền. Chỉ tiêu này không bao gồm các khoản đầu tư nắm giữ đến ngày đáo hạn đã được trình bày trong chỉ tiêu “Các khoản tương đương tiền”. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của các Tài khoản 1281 – Tiền gửi có kỳ hạn, Tài khoản 1282 – Trái phiếu, Tài khoản 1283 – Cho vay, Tài khoản 1288 – Các khoản đầu tư khác nắm giữ đến ngày đáo hạn tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng đầu tư nắm giữ đến ngày đáo hạn ngắn hạn (Mã số 124)
Chỉ tiêu này phản ánh khoản dự phòng đầu tư nắm giữ đến ngày đáo hạn ngắn hạn tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2292 – Dự phòng tổn thất đầu tư vào đơn vị khác (dự phòng cho các khoản đầu tư nắm giữ đến ngày đáo hạn ngắn hạn) tại thời điểm kết thúc kỳ kế toán và được thể hiện bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
+ Đầu tư ngắn hạn khác (Mã số 125)
Chỉ tiêu này phản ánh các khoản đầu tư vào hợp đồng BCC mà doanh nghiệp không có quyền đồng kiểm soát nhưng được hưởng lợi ích phụ thuộc vào hiệu quả hoạt động của bên giao vốn trong thời hạn còn lại không quá 12 tháng tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 2281 – Đầu tư góp vốn vào đơn vị khác tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng tổn thất các khoản đầu tư ngắn hạn khác (Mã số 126)
Chỉ tiêu này phản ánh dự phòng các khoản đầu tư vào hợp đồng BCC mà doanh nghiệp không có quyền đồng kiểm soát nhưng được hưởng lợi ích phụ thuộc vào lợi nhuận sau thuế của hợp đồng và có kỳ hạn còn lại không quá 12 tháng tại thời điểm kết thúc kỳ kế toán. Số liệu ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2292 – Dự phòng tổn thất đầu tư vào đơn vị khác tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Các khoản phải thu ngắn hạn (Mã số 130)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị của các khoản phải thu có thời hạn thu hồi còn lại từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán (sau khi trừ đi dự phòng phải thu ngắn hạn khó đòi), như: Phải thu ngắn hạn của khách hàng, trả trước cho người bán ngắn hạn, phải thu nội bộ ngắn hạn, phải thu theo tiến độ hợp đồng xây dựng, phải thu ngắn hạn khác, dự phòng phải thu ngắn hạn khó đòi, tài sản thiếu chờ xử lý.
Mã số 130 = Mã số 131 + Mã số 132 + Mã số 133 + Mã số 134 + Mã số 135 + Mã số 136 + Mã số 137
+ Phải thu ngắn hạn của khách hàng (Mã số 131)
Chỉ tiêu này phản ánh số tiền còn phải thu của khách hàng có kỳ hạn thu hồi còn lại từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào tổng số dư Nợ chi tiết của Tài khoản 131 – Phải thu của khách hàng mở theo từng khách hàng.
+ Trả trước cho người bán ngắn hạn (Mã số 132)
Chỉ tiêu này phản ánh số tiền đã trả trước cho người bán từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường để mua hàng hóa, dịch vụ nhưng chưa nhận được tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào tổng số dư Nợ chi tiết của Tài khoản 331 – Phải trả cho người bán mở theo từng người bán.
+ Phải thu nội bộ ngắn hạn (Mã số 133)
Chỉ tiêu này phản ánh các khoản phải thu giữa doanh nghiệp và đơn vị trực thuộc và giữa các đơn vị trực thuộc với nhau trong các quan hệ thanh toán ngoài quan hệ giao vốn mà có kỳ hạn thu hồi từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của các Tài khoản 1362 – Phải thu nội bộ về chênh lệch tỷ giá, Tài khoản 1363 – Phải thu nội bộ về chi phí đi vay đủ điều kiện được vốn hóa, Tài khoản 1368 – Phải thu nội bộ khác tại thời điểm kết thúc kỳ kế toán. Khi doanh nghiệp lập Báo cáo tình hình tài chính tổng hợp với đơn vị trực thuộc, chỉ tiêu này được bù trừ với chỉ tiêu “Phải trả nội bộ ngắn hạn” trên Báo cáo tình hình tài chính của các đơn vị trực thuộc.
+ Phải thu theo tiến độ hợp đồng xây dựng (Mã số 134)
Chỉ tiêu này phản ánh số chênh lệch giữa tổng số doanh thu đã ghi nhận lũy kế tương ứng với phần công việc đã hoàn thành lớn hơn tổng số tiền lũy kế khách hàng phải thanh toán theo tiến độ hợp đồng xây dựng đến cuối kỳ báo cáo của các hợp đồng xây dựng dở dang. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của Tài khoản 337 – Thanh toán theo tiến độ hợp đồng xây dựng.
+ Phải thu ngắn hạn khác (Mã số 135)
Chỉ tiêu này phản ánh các khoản phải thu khác có kỳ hạn thu hồi còn lại từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Phải thu từ hợp đồng BCC mà doanh nghiệp đồng kiểm soát; phải thu về các khoản đã chi hộ ngân, tiền lãi, cổ tức, lợi nhuận được chia bằng tiền hoặc tài sản tiền tệ; các khoản tạm ứng, ký quỹ, ký cược ngắn hạn; cho mượn tạm thời;… Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của các Tài khoản 1388 – Phải thu khác, Tài khoản 334 – Phải trả người lao động, Tài khoản 338 – Phải trả, phải nộp khác, Tài khoản 141 – Tạm ứng, Tài khoản 244 – Ký quỹ, ký cược tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng phải thu ngắn hạn khó đòi (Mã số 136)
Chỉ tiêu này phản ánh khoản dự phòng cho các khoản phải thu ngắn hạn khó đòi tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2293 – Dự phòng phải thu khó đòi tại thời điểm kết thúc kỳ kế toán (chi tiết dự phòng cho các khoản phải thu ngắn hạn khó đòi) và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
+ Tài sản thiếu chờ xử lý (Mã số 137)
Chỉ tiêu này phản ánh giá trị các tài sản thiếu chưa rõ nguyên nhân đang chờ xử lý tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ Tài khoản 1381 – Tài sản thiếu chờ xử lý tại thời điểm kết thúc kỳ kế toán.
Khi lập Báo cáo tài chính, nếu doanh nghiệp không có bằng chứng chắc chắn cho thấy tài sản thiếu chờ xử lý có khả năng thu hồi thì doanh nghiệp phải ghi nhận giá trị tài sản thiếu đó vào chi phí để xác định kết quả kinh doanh trong kỳ. Đồng thời, doanh nghiệp phải thuyết minh trên Báo cáo tài chính về giá trị tài sản thiếu chờ xử lý đã được ghi nhận vào kết quả kinh doanh trong kỳ, thời hạn doanh nghiệp dự kiến sẽ xác định rõ được nguyên nhân của từng loại tài sản thiếu chờ xử lý trên Báo cáo tài chính kỳ này, kết quả xử lý tài sản thiếu chờ xử lý đã phản ánh trên Báo cáo tài chính kỳ trước,…
– Hàng tồn kho (Mã số 140)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị hiện có của các loại hàng tồn kho dự trữ cho quá trình sản xuất, kinh doanh của doanh nghiệp (sau khi trừ đi dự phòng giảm giá hàng tồn kho) tại thời điểm kết thúc kỳ kế toán.
Mã số 140 = Mã số 141 + Mã số 142.
+ Hàng tồn kho (Mã số 141)
Chỉ tiêu này phản ánh tổng giá trị của hàng tồn kho thuộc quyền sở hữu của doanh nghiệp và chưa xác định là đã bán trong kỳ, có thời gian luân chuyển từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Chỉ tiêu này không bao gồm giá trị chi phí sản xuất kinh doanh dở dang dài hạn và giá trị thiết bị, vật tư, phụ tùng thay thế dài hạn. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của các Tài khoản 151 – Hàng mua đang đi đường, Tài khoản 152 – Nguyên liệu, vật liệu, Tài khoản 153 – Công cụ, dụng cụ, Tài khoản 154 – Chi phí sản xuất, kinh doanh dở dang, Tài khoản 155 – Sản phẩm, Tài khoản 156 – Hàng hóa, Tài khoản 157 – Hàng gửi đi bán, Tài khoản 158 – Nguyên liệu, vật tư tại kho bảo thuế tại thời điểm kết thúc kỳ kế toán.
Khoản chi phí sản xuất, kinh doanh dở dang có thời hạn thu hồi trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán không thỏa mãn định nghĩa về hàng tồn kho theo Chuẩn mực kế toán Việt Nam thì không được trình bày trong chỉ tiêu này mà trình bày tại chỉ tiêu “Chi phí sản xuất, kinh doanh dở dang dài hạn” (Mã số 251).
Khoản thiết bị, vật tư, phụ tùng thay thế có thời hạn thu hồi trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán không thỏa mãn định nghĩa về hàng tồn kho theo Chuẩn mực kế toán Việt Nam thì không được trình bày trong chỉ tiêu này mà trình bày tại chỉ tiêu “Thiết bị, vật tư, phụ tùng thay thế dài hạn” (Mã số 273).
+ Dự phòng giảm giá hàng tồn kho (Mã số 142)
Chỉ tiêu này phản ánh khoản dự phòng giảm giá của các loại hàng tồn kho tại thời điểm kết thúc kỳ kế toán sau khi trừ số dự phòng giảm giá đã lập cho các khoản chi phí sản xuất, kinh doanh dở dang dài hạn và thiết bị, vật tư, phụ tùng thay thế dài hạn. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2294 – Dự phòng giảm giá hàng tồn kho tại thời điểm kết thúc kỳ kế toán (chỉ tiêu dự phòng cho các khoản mục được trình bày là hàng tồn kho trong chỉ tiêu Mã số 141) và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
Chỉ tiêu này không bao gồm số dự phòng giảm giá của chi phí sản xuất, kinh doanh dở dang dài hạn và thiết bị, vật tư, phụ tùng thay thế dài hạn.
– Tài sản sinh học ngắn hạn (Mã số 150)
Là chỉ tiêu tổng hợp phần đánh giá trị hiện có của các loại tài sản sinh học (gồm sức vật nuôi lấy sản phẩm một lần và cây trồng theo mùa vụ hoặc lấy sản phẩm một lần) có thời gian dự kiến thu hoạch từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán (sau khi trừ đi dự phòng tổn thất tài sản sinh học ngắn hạn) tại thời điểm kết thúc kỳ kế toán.
Mã số 150 = Mã số 151 + Mã số 152 + Mã số 153.
+ Sức vật nuôi lấy sản phẩm một lần ngắn hạn (Mã số 151)
Chỉ tiêu này phản ánh tổng giá trị của sức vật nuôi lấy sản phẩm một lần, có thời gian dự kiến thu hoạch từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kế từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 2152 – Sức vật nuôi lấy sản phẩm một lần tại thời điểm kết thúc kỳ kế toán.
+ Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần ngắn hạn (Mã số 152)
Chỉ tiêu này phản ánh tổng giá trị của cây trồng theo mùa vụ hoặc lấy sản phẩm một lần có thời gian dự kiến thu hoạch từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kế từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 2153 – Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng tổn thất tài sản sinh học ngắn hạn (Mã số 153)
Chỉ tiêu này phản ánh khoản dự phòng giảm giá đã trích lập cho các loại tài sản sinh học ngắn hạn tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2295 – Dự phòng tổn thất tài sản sinh học tại thời điểm kết thúc kỳ kế toán, chi tiết dự phòng cho các tài sản sinh học được trình bày trong chỉ tiêu Mã số 151, 152 và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản ngắn hạn khác (Mã số 160)
Là chỉ tiêu tổng hợp phản ánh tổng giá trị các tài sản ngắn hạn khác có thời hạn thu hồi hoặc sử dụng từ 12 tháng trở xuống kể từ thời điểm kết thúc kỳ kế toán, như chi phí chờ phân bổ ngắn hạn, thuế GTGT còn được khấu trừ, các khoản thuế và các khoản khác phải thu Nhà nước, giao dịch mua bán lại trái phiếu Chính phủ và tài sản ngắn hạn khác tại thời điểm kết thúc kỳ kế toán.
Mã số 160 = Mã số 161 + Mã số 162 + Mã số 163 + Mã số 164 + Mã số 165
+ Chi phí chờ phân bổ ngắn hạn (Mã số 161)
Chỉ tiêu này phản ánh giá trị khoản chi phí chờ phân bổ có thời gian phân bổ từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm phát sinh chi phí chờ phân bổ. Số liệu để ghi vào chỉ tiêu “Chi phí chờ phân bổ ngắn hạn” là số dư Nợ chi tiết của Tài khoản 242 – Chi phí chờ phân bổ tại thời điểm kết thúc kỳ kế toán.
+ Thuế giá trị gia tăng được khấu trừ (Mã số 162)
Chỉ tiêu này phản ánh số thuế GTGT còn được khấu trừ hoặc còn được hoàn lại tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu “Thuế giá trị gia tăng được khấu trừ” căn cứ vào số dư Nợ của Tài khoản 133 – Thuế giá trị gia tăng được khấu trừ tại thời điểm kết thúc kỳ kế toán.
+ Thuế và các khoản khác phải thu nhà nước (Mã số 163)
Chỉ tiêu này phản ánh thuế và các khoản khác nộp thừa cho Nhà nước tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết các Tài khoản 1383 – Thuế TTĐB của hàng nhập khẩu, Tài khoản 333 – Thuế và các khoản phải nộp Nhà nước tại thời điểm kết thúc kỳ kế toán.
+ Giao dịch mua bán lại trái phiếu Chính phủ (Mã số 164)
Chỉ tiêu này phản ánh giá trị trái phiếu Chính phủ của bên mua khi chưa kết thúc thời hạn hợp đồng mua bán lại tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu “Giao dịch mua bán lại trái phiếu Chính phủ” là số dư Nợ của Tài khoản 171 – Giao dịch mua, bán lại trái phiếu Chính phủ tại thời điểm kết thúc kỳ kế toán.
+ Tài sản ngắn hạn khác (Mã số 165)
Chỉ tiêu này phản ánh giá trị tài sản ngắn hạn khác, như: Kim khí quý, đá quý (không được phân loại là hàng tồn kho), các khoản đầu tư nắm giữ chờ tăng giá để bán kiếm lời không được phân loại là bất động sản đầu tư, như tranh, ảnh, vật phẩm khác có giá trị tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của TK 2288 – Đầu tư khác và các khoản tiền và tương đương tiền doanh nghiệp bị hạn chế sử dụng trong ngắn hạn tại thời điểm kết thúc kỳ kế toán.
b. Tài sản dài hạn (Mã số 200)
Chỉ tiêu này phản ánh trị giá các loại tài sản không được phản ánh trong chỉ tiêu tài sản ngắn hạn. Tài sản dài hạn là các tài sản có thời hạn thu hồi hoặc sử dụng trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Các khoản phải thu dài hạn, tài sản cố định, tài sản sinh học dài hạn, bất động sản đầu tư, các khoản đầu tư tài chính dài hạn, tài sản dở dang dài hạn và tài sản dài hạn khác.
Mã số 200 = Mã số 210 + Mã số 220 + Mã số 230 + Mã số 240 + Mã số 250 + Mã số 260 + Mã số 270
– Các khoản phải thu dài hạn (Mã số 210)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị của các khoản phải thu có kỳ hạn thu hồi trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Phải thu dài hạn của khách hàng, trả trước cho người bán dài hạn, vốn kinh doanh ở đơn vị trực thuộc, phải thu nội bộ dài hạn, phải thu dài hạn khác (sau khi trừ đi dự phòng phải thu dài hạn khó đòi).
Mã số 210 = Mã số 211 + Mã số 212 + Mã số 213 + Mã số 214 + Mã số 215 + Mã số 216
+ Phải thu dài hạn của khách hàng (Mã số 211)
Chỉ tiêu này phản ánh số tiền còn phải thu của khách hàng có kỳ hạn thu hồi trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của Tài khoản 131 – Phải thu của khách hàng, mở chi tiết theo từng khách hàng.
+ Trả trước cho người bán dài hạn (Mã số 212)
Chỉ tiêu này phản ánh số tiền đã trả trước cho người bán trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường để mua hàng hóa, dịch vụ nhưng chưa nhận được tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của Tài khoản 331 – Phải trả cho người bán mở theo từng người bán.
+ Vốn kinh doanh ở đơn vị trực thuộc (Mã số 213)
Chỉ tiêu này chỉ ghi trên Báo cáo tình hình tài chính của trụ sở chính để phản ánh số vốn kinh doanh đã giao cho các đơn vị trực thuộc. Khi lập Báo cáo tình hình tài chính tổng hợp của toàn doanh nghiệp, chỉ tiêu này được bù trừ với chỉ tiêu “Phải trả nội bộ về vốn kinh doanh” (Mã số 335) hoặc chỉ tiêu “Vốn góp của chủ sở hữu” (Mã số 411) trên Báo cáo tình hình tài chính của các đơn vị trực thuộc, chi tiết phần vốn nhận của đơn vị cấp trên. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ của Tài khoản 1361 – Vốn kinh doanh ở các đơn vị trực thuộc tại thời điểm kết thúc kỳ kế toán.
+ Phải thu nội bộ dài hạn (Mã số 214)
Chỉ tiêu này phản ánh các khoản phải thu giữa trụ sở chính với các đơn vị trực thuộc và giữa các đơn vị trực thuộc với nhau trong các quan hệ thanh toán ngoài quan hệ giao vốn, có kỳ hạn thu hồi còn lại trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của các Tài khoản 1362 – Phải thu nội bộ về chênh lệch tỷ giá, Tài khoản 1363 – Phải thu nội bộ về chi phí đi vay dự tính được điều kiện được vốn hóa, Tài khoản 1368 – Phải thu nội bộ khác tại thời điểm kết thúc kỳ kế toán. Khi doanh nghiệp lập Báo cáo tình hình tài chính tổng hợp của toàn doanh nghiệp, chỉ tiêu này được bù trừ với chỉ tiêu “Phải trả nội bộ dài hạn” trên Báo cáo tình hình tài chính của các đơn vị trực thuộc.
+ Phải thu dài hạn khác (Mã số 215)
Chỉ tiêu này phản ánh các khoản phải thu khác có kỳ hạn thu hồi còn lại trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Phải thu từ hợp đồng BCC đóng kiểm soát; Phải thu về các khoản đã chi hộ, tiền lãi, cổ tức được chia bằng tiền hoặc tài sản phi tiền tệ; Các khoản tạm ứng, ký cược, ký quỹ, cầm cố, mượn,… Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của các tài khoản: Tài khoản 1388 – Phải thu khác, Tài khoản 334 – Phải trả người lao động, Tài khoản 338 – Phải trả, phải nộp khác, Tài khoản 141 – Tạm ứng, Tài khoản 244 – Ký quỹ, ký cược tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng phải thu dài hạn khó đòi (Mã số 216)
Chỉ tiêu này phản ánh khoản dự phòng cho các khoản phải thu dài hạn khó đòi tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2293 – Dự phòng nợ phải thu khó đòi (chi tiết dự phòng cho các khoản phải thu dài hạn khó đòi) tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản cố định (Mã số 220)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị còn lại (Nguyên giá trừ giá trị hao mòn lũy kế) của các loại tài sản cố định tại thời điểm kết thúc kỳ kế toán.
Mã số 220 = Mã số 221 + Mã số 224 + Mã số 227
– Tài sản cố định hữu hình (Mã số 221)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị còn lại của các loại tài sản cố định hữu hình tại thời điểm kết thúc kỳ kế toán.
Mã số 221 = Mã số 222 + Mã số 223
+ Nguyên giá (Mã số 222)
Chỉ tiêu này phản ánh toàn bộ nguyên giá các loại tài sản cố định hữu hình tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 211 – Tài sản cố định hữu hình tại thời điểm kết thúc kỳ kế toán.
+ Giá trị hao mòn lũy kế (Mã số 223)
Chỉ tiêu này phản ánh toàn bộ giá trị đã hao mòn của các loại tài sản cố định hữu hình lũy kế tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 2141 – Hao mòn TSCĐ hữu hình tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản cố định thuê tài chính (Mã số 224)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị còn lại của các loại tài sản cố định thuê tài chính tại thời điểm kết thúc kỳ kế toán.
Mã số 224 = Mã số 225 + Mã số 226
+ Nguyên giá (Mã số 225)
Chỉ tiêu này phản ánh toàn bộ nguyên giá các loại tài sản cố định thuê tài chính tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 212 – Tài sản cố định thuê tài chính tại thời điểm kết thúc kỳ kế toán.
+ Giá trị hao mòn lũy kế (Mã số 226)
Chỉ tiêu này phản ánh toàn bộ giá trị đã hao mòn của các loại tài sản cố định thuê tài chính lũy kế tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 2142 – Hao mòn tài sản cố định thuê tài chính tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản cố định vô hình (Mã số 227)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị còn lại của các loại tài sản cố định vô hình tại thời điểm kết thúc kỳ kế toán.
Mã số 227 = Mã số 228 + Mã số 229
+ Nguyên giá (Mã số 228)
Chỉ tiêu này phản ánh toàn bộ nguyên giá của các loại tài sản cố định vô hình tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 213 – Tài sản cố định vô hình tại thời điểm kết thúc kỳ kế toán.
+ Giá trị hao mòn lũy kế (Mã số 229)
Chỉ tiêu này phản ánh toàn bộ giá trị đã hao mòn của các loại tài sản cố định vô hình lũy kế tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 2143 – Hao mòn TSCĐ vô hình tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản sinh học dài hạn (Mã số 230)
Chỉ tiêu này phản ánh toàn bộ nguyên giá của các loại tài sản sinh học dài hạn (bao gồm súc vật nuôi cho sản phẩm định kỳ, súc vật nuôi lấy sản phẩm một lần, cây lâu năm thuộc nhóm cây trồng cho thu hoạch nhiều lần…) có thời gian dự kiến thu hồi trên 12 tháng hoặc một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 215 – Tài sản sinh học tại thời điểm kết thúc kỳ kế toán.
Mã số 230 = Mã số 231 + Mã số 236 + Mã số 237 + Mã số 238
+ Súc vật nuôi cho sản phẩm định kỳ dài hạn (Mã số 231)
Chỉ tiêu này phản ánh giá trị súc vật nuôi cho sản phẩm định kỳ của doanh nghiệp có thời gian dự kiến thu hồi trên 12 tháng hoặc một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 2151 – Súc vật nuôi cho sản phẩm định kỳ dài hạn tại thời điểm kết thúc kỳ kế toán.
Mã số 231 = Mã số 232 + Mã số 233
+ Súc vật nuôi cho sản phẩm định kỳ chưa đến giai đoạn trưởng thành (Mã số 232)
Chỉ tiêu này phản ánh các chi phí mua, chăm sóc súc vật cho sản phẩm định kỳ từ khi phát sinh cho đến giai đoạn trưởng thành. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 21511 – Súc vật nuôi cho sản phẩm định kỳ chưa đến giai đoạn trưởng thành tại thời điểm kết thúc kỳ kế toán.
+ Súc vật nuôi cho sản phẩm định kỳ đạt đến giai đoạn trưởng thành (Mã số 233)
Chỉ tiêu này phản ánh giá trị còn lại của súc vật nuôi cho sản phẩm định kỳ đạt đến giai đoạn trưởng thành tại thời điểm kết thúc kỳ kế toán.
Mã số 233 = Mã số 234 + Mã số 235
Nguyên giá (Mã số 234)
Chỉ tiêu này phản ánh giá gốc của tài sản sinh học là súc vật nuôi cho sản phẩm định kỳ đạt đến giai đoạn trưởng thành tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 215121 – Nguyên giá tại thời điểm kết thúc kỳ kế toán.
Giá trị khấu hao lũy kế (Mã số 235)
Chỉ tiêu này phản ánh giá trị khấu hao lũy kế của toàn bộ súc vật nuôi cho sản phẩm định kỳ đạt đến giai đoạn trưởng thành tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 215122 – Giá trị khấu hao lũy kế tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
+ Súc vật nuôi lấy sản phẩm một lần dài hạn (Mã số 236)
Chỉ tiêu này phản ánh toàn bộ giá trị súc vật nuôi lấy sản phẩm một lần có thời gian dự kiến thu hoạch trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 2152 – Súc vật nuôi lấy sản phẩm một lần tại thời điểm kết thúc kỳ kế toán.
+ Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần dài hạn (Mã số 237)
Chỉ tiêu này phản ánh toàn bộ giá trị cây trồng theo mùa vụ hoặc lấy sản phẩm một lần có thời gian dự kiến thu hoạch trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 2153 – Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng tổn thất tài sản sinh học dài hạn (Mã số 238)
Chỉ tiêu này phản ánh khoản dự phòng tổn thất cho các loại tài sản sinh học có thời gian dự kiến thu hoạch trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2295 – Dự phòng tổn thất tài sản sinh học tại thời điểm kết thúc kỳ kế toán (chi tiết dự phòng cho các tài sản sinh học được trình bày trong chỉ tiêu Mã số 231, 236, 237) và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Bất động sản đầu tư (Mã số 240)
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị còn lại của các loại bất động sản đầu tư tại thời điểm kết thúc kỳ kế toán.
Mã số 240 = Mã số 241 + Mã số 242.
+ Nguyên giá (Mã số 241)
Chỉ tiêu này phản ánh toàn bộ nguyên giá của các loại bất động sản đầu tư tại thời điểm kết thúc kỳ kế toán sau khi đã trừ số tồn thất do suy giảm giá trị của bất động sản đầu tư năm giữ hoặc tăng giá. Số liệu để phản ánh vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 217 – Bất động sản đầu tư tại thời điểm kết thúc kỳ kế toán.
+ Giá trị hao mòn lũy kế (Mã số 242)
Chỉ tiêu này phản ánh toàn bộ giá trị hao mòn lũy kế của bất động sản đầu tư dùng để cho thuê tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 2147 – Hao mòn bất động sản đầu tư tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản dở dang dài hạn (Mã số 250)
Là chỉ tiêu tổng hợp phản ánh giá trị chi phí sản xuất, kinh doanh dở dang dài hạn và chi phí xây dựng cơ bản dở dang dài hạn tại thời điểm kết thúc kỳ kế toán.
Mã số 250 = Mã số 251 + Mã số 252
+ Chi phí sản xuất, kinh doanh dở dang dài hạn (Mã số 251)
Chi phí sản xuất, kinh doanh dở dang dài hạn là các chi phí dự định để sản xuất hàng tồn kho có thời gian sản xuất thông thường trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường hoặc việc sản xuất hàng tồn kho bị chậm triển khai, bị gián đoạn, chậm tiến độ, tạm ngưng,… khiến thời gian sản xuất vượt quá 12 tháng kể từ thời điểm kết thúc kỳ kế toán.
Chỉ tiêu này phản ánh giá trị thuần có thể thực hiện được (là giá gốc trừ đi số dự phòng giảm giá đã trích lập riêng cho khoản này) của chi phí sản xuất, kinh doanh dở dang có thời gian dự kiến thu hồi vượt quá 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, không thỏa mãn định nghĩa về hàng tồn kho theo Chuẩn mực kế toán Việt Nam. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Nợ chi tiết của Tài khoản 154 – Chi phí sản xuất, kinh doanh dở dang sau khi trừ số dư Có chi tiết của Tài khoản 2294 – Dự phòng giảm giá hàng tồn kho (dự phòng giảm giá của chi phí sản xuất, kinh doanh dở dang dài hạn) tại thời điểm kết thúc kỳ kế toán.
+ Chi phí xây dựng cơ bản dở dang (Mã số 252)
Chỉ tiêu này phản ánh toàn bộ giá trị tài sản cố định đang mua sắm, chi phí đầu tư xây dựng cơ bản, chi phí sửa chữa, bảo dưỡng định kỳ, nâng cấp, cải tạo, xây dựng mới tài sản cố định của doanh nghiệp tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 241 – Xây dựng cơ bản dở dang tại thời điểm kết thúc kỳ kế toán.
– Đầu tư tài chính dài hạn (Mã số 260)
Là chỉ tiêu tổng hợp phản ánh tổng giá trị các khoản đầu tư tài chính như đầu tư vào công ty con, đầu tư vào công ty liên kết, liên doanh, đầu tư góp vốn vào đơn vị khác, đầu tư nắm giữ đến ngày đáo hạn có thời kỳ hạn còn lại trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường sau khi trừ đi khoản dự phòng tổn thất đầu tư vào đơn vị khác và dự phòng đầu tư nắm giữ đến ngày đáo hạn dài hạn tại thời điểm kết thúc kỳ kế toán.
Mã số 260 = Mã số 261 + Mã số 262 + Mã số 263 + Mã số 264 + Mã số 265 + Mã số 266
+ Đầu tư vào công ty con (Mã số 261)
Chỉ tiêu này phản ánh giá trị các khoản đầu tư vào công ty con tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Nợ của Tài khoản 221 – Đầu tư vào công ty con tại thời điểm kết thúc kỳ kế toán.
+ Đầu tư vào công ty liên doanh, liên kết (Mã số 262)
Chỉ tiêu này phản ánh giá trị khoản đầu tư vào công ty liên doanh, liên kết tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là tổng số dư Nợ của Tài khoản 222 – Đầu tư vào công ty liên doanh, liên kết tại thời điểm kết thúc kỳ kế toán.
+ Đầu tư góp vốn vào đơn vị khác (Mã số 263)
Chỉ tiêu này phản ánh các khoản đầu tư vào vốn chủ sở hữu của đơn vị khác nhưng doanh nghiệp không có quyền kiểm soát, đồng kiểm soát, ảnh hưởng đáng kể (ngoài chứng khoán kinh doanh, các khoản đầu tư vào công ty con, liên doanh, liên kết) và đầu tư vào hợp đồng BCC mà doanh nghiệp không có quyền đồng kiểm soát nhưng được hưởng lợi ích phụ thuộc vào lợi nhuận sau thuế của hợp đồng này và có kỳ hạn còn lại trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường tại thời điểm kết thúc kỳ kế toán. Số liệu để trình bày vào chỉ tiêu này là số dư Nợ chi tiết của Tài khoản 2281 – Đầu tư góp vốn vào đơn vị khác tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng tổn thất đầu tư vào đơn vị khác dài hạn (Mã số 264)
Chỉ tiêu này phản ánh khoản dự phòng tổn thất đầu tư vào công ty con, liên doanh, liên kết, đầu tư góp vốn vào đơn vị khác (trừ dự phòng các khoản đầu tư vào các dự án hợp đồng BCC tại Mã số 165) do đơn vị được đầu tư bị lỗ hoặc nhà đầu tư có khả năng mất vốn tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2292 – Dự phòng tổn thất đầu tư vào đơn vị khác tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
+ Đầu tư nắm giữ đến ngày đáo hạn dài hạn (Mã số 265)
Chỉ tiêu này phản ánh giá trị các khoản đầu tư nắm giữ đến ngày đáo hạn có kỳ hạn còn lại trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như tiền gửi có kỳ hạn, trái phiếu, thương phiếu, các khoản cho vay và các loại chứng khoán nợ khác. Số liệu để ghi vào chỉ tiêu này là số dư Nợ chi tiết của các Tài khoản 1281 – Tiền gửi có kỳ hạn, Tài khoản 1282 – Trái phiếu, Tài khoản 1283 – Cho vay, Tài khoản 1288 – Các khoản đầu tư khác nắm giữ đến ngày đáo hạn.
+ Dự phòng đầu tư nắm giữ đến ngày đáo hạn dài hạn (Mã số 266)
Chỉ tiêu này phản ánh khoản dự phòng đầu tư nắm giữ đến ngày đáo hạn dài hạn tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 2292 – Dự phòng tổn thất đầu tư vào đơn vị khác (dự phòng cho các khoản đầu tư nắm giữ đến ngày đáo hạn dài hạn) tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
– Tài sản dài hạn khác (Mã số 270)
Là chỉ tiêu tổng hợp phản ánh tổng giá trị các tài sản dài hạn khác có thời hạn ước kiến thu hồi hoặc sử dụng trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Chi phí chờ phân bổ dài hạn, tài sản thuế thu nhập hoãn lại, thiết bị, vật tư, phụ tùng thay thế dài hạn và tài sản dài hạn chưa được trình bày ở các chỉ tiêu khác.
Mã số 270 = Mã số 271 + Mã số 272 + Mã số 273 + Mã số 274
+ Chi phí chờ phân bổ dài hạn (Mã số 271)
Chỉ tiêu này phản ánh giá trị khoản chi phí đã phát sinh có thời gian dự kiến phân bổ trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm phát sinh chi phí cho phân bổ. Số liệu để ghi vào chỉ tiêu “Chi phí chờ phân bổ dài hạn” là số dư Nợ chi tiết của Tài khoản 242 – Chi phí chờ phân bổ tại thời điểm kết thúc kỳ kế toán. Doanh nghiệp không tái phân loại chi phí chờ phân bổ dài hạn thành chi phí chờ phân bổ ngắn hạn.
+ Tài sản thuế thu nhập hoãn lại (Mã số 272)
Chỉ tiêu này phản ánh giá trị tài sản thuế thu nhập hoãn lại tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này được căn cứ vào số dư Nợ của Tài khoản 243 – Tài sản thuế thu nhập hoãn lại tại thời điểm kết thúc kỳ kế toán.
Nếu các khoản chênh lệch tạm thời chịu thuế và chênh lệch tạm thời được khấu trừ liên quan đến cùng một đối tượng nộp thuế và được quyết toán với cùng một cơ quan thuế thì thuế hoãn lại phải trả được bù trừ với tài sản thuế hoãn lại. Trường hợp này, chỉ tiêu “Tài sản thuế thu nhập hoãn lại” phản ánh số chênh lệch giữa tài sản thuế thu nhập hoãn lại lớn hơn thuế thu nhập hoãn lại phải trả.
+ Thiết bị, vật tư, phụ tùng thay thế dài hạn (Mã số 273)
Chỉ tiêu này phản ánh giá trị thuần (sau khi đã trừ dự phòng giảm giá) của thiết bị, vật tư, phụ tùng thay thế có thời gian dự trữ trên 12 tháng hoặc hơn một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán để lắp đặt, thay thế, phòng ngừa hư hỏng cho các tài sản cố định. Số liệu để ghi vào chỉ tiêu này được căn cứ vào số dư Nợ chi tiết Tài khoản 153 – Công cụ dụng cụ (chi tiết số phụ, thiết bị thay thế dự trữ dài hạn) sau khi trừ đi số dư Có chi tiết của Tài khoản 2294 – Dự phòng giảm giá hàng tồn kho (dự phòng giảm giá thiết bị, vật tư, phụ tùng thay thế dài hạn) tại thời điểm kết thúc kỳ kế toán.
+ Tài sản dài hạn khác (Mã số 274)
Chỉ tiêu này phản ánh giá trị tài sản dài hạn khác ngoài các tài sản dài hạn đã nêu trên, như các vật phẩm có giá trị để trưng bày, giới thiệu truyền thống, lịch sử,… nhưng không được phân loại là TSCĐ và không dự định bán trong vòng 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này được căn cứ vào số dư Nợ chi tiết Tài khoản 2288 – Đầu tư khác và các khoản tiền và tương đương tiền doanh nghiệp bị hạn chế sử dụng trong dài hạn tại thời điểm kết thúc kỳ kế toán.
c. Tổng cộng tài sản (Mã số 280)
Là chỉ tiêu tổng hợp phản ánh tổng trị giá tài sản hiện có của doanh nghiệp tại thời điểm kết thúc kỳ kế toán, bao gồm tài sản ngắn hạn và tài sản dài hạn.
Mã số 280 = Mã số 100 + Mã số 200
d. Nợ phải trả (Mã số 300)
Là chỉ tiêu tổng hợp phản ánh toàn bộ số nợ phải trả của doanh nghiệp tại thời điểm kết thúc kỳ kế toán, gồm: Nợ ngắn hạn và nợ dài hạn.
Mã số 300 = Mã số 310 + Mã số 330
đ. Nợ ngắn hạn (Mã số 310)
Là chỉ tiêu tổng hợp phản ánh tổng giá trị các khoản nợ còn phải trả có thời hạn thanh toán còn lại không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Phải trả người bán ngắn hạn; người mua trả tiền trước ngắn hạn; phải trả cổ tức, lợi nhuận; thuế và các khoản phải nộp Nhà nước ngắn hạn; phải trả người lao động; chi phí phải trả ngắn hạn; phải trả nội bộ ngắn hạn; phải trả theo tiến độ hợp đồng xây dựng ngắn hạn; doanh thu chưa thực hiện ngắn hạn; phải trả nợ ngắn hạn khác; vay và nợ thuê tài chính ngắn hạn; dự phòng phải trả ngắn hạn; quỹ khen thưởng, phúc lợi; quỹ bình ổn giá; giao dịch mua bán lại trái phiếu Chính phủ.
Mã số 310 = Mã số 311 + Mã số 312 + Mã số 313 + Mã số 314 + Mã số 315 + Mã số 316 + Mã số 317 + Mã số 318 + Mã số 319 + Mã số 320 + Mã số 321 + Mã số 322 + Mã số 323 + Mã số 324 + Mã số 325.
+ Phải trả người bán ngắn hạn (Mã số 311)
Chỉ tiêu này phản ánh giá trị khoản nợ phải trả cho người bán có thời hạn thanh toán còn lại từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 331 – Phải trả cho người bán mở chi tiết theo từng người bán.
+ Người mua trả tiền trước ngắn hạn (Mã số 312)
Chỉ tiêu này phản ánh số tiền người mua ứng trước để mua sản phẩm, hàng hóa, dịch vụ, tài sản cố định, bất động sản đầu tư và doanh nghiệp có nghĩa vụ cung cấp từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán (không bao gồm các khoản doanh thu nhận trước). Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 131 – Phải thu của khách hàng mở chi tiết cho từng khách hàng.
+ Phải trả cổ tức, lợi nhuận (Mã số 313)
Chỉ tiêu này phản ánh giá trị khoản cổ tức, lợi nhuận phải trả cho nhà đầu tư là các cổ đông, thành viên góp vốn của doanh nghiệp tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 332 – Phải trả cổ tức, lợi nhuận tại thời điểm kết thúc kỳ kế toán.
+ Thuế và các khoản phải nộp Nhà nước ngắn hạn (Mã số 314)
Chỉ tiêu này phản ánh tổng giá trị các khoản mà doanh nghiệp còn phải nộp cho Nhà nước trong thời hạn không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, bao gồm các khoản thuế, phí, lệ phí và các khoản phải nộp khác. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 333 – Thuế và các khoản phải nộp Nhà nước tại thời điểm kết thúc kỳ kế toán.
+ Phải trả người lao động (Mã số 315)
Chỉ tiêu này phản ánh các khoản doanh nghiệp còn phải trả cho người lao động tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 334 – Phải trả người lao động tại thời điểm kết thúc kỳ kế toán.
+ Chi phí phải trả ngắn hạn (Mã số 316)
Chỉ tiêu này phản ánh giá trị các khoản nợ còn phải trả do các khoản chi phí của kỳ báo cáo chưa có đủ hồ sơ, tài liệu nhưng đã phát sinh và phải thanh toán với kỳ hạn không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán như trích trước tiền lương nghỉ phép, lãi vay phải trả,… Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 335 – Chi phí phải trả tại thời điểm kết thúc kỳ kế toán.
+ Phải trả nội bộ ngắn hạn (Mã số 317)
Chỉ tiêu này phản ánh các khoản phải trả nội bộ có kỳ hạn thanh toán còn lại không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán (ngoài phải trả về vốn kinh doanh) giữa trụ sở chính và đơn vị trực thuộc hoặc giữa các đơn vị trực thuộc trong doanh nghiệp. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của các Tài khoản 3362 – Phải trả nội bộ về chênh lệch tỷ giá, Tài khoản 3363 – Phải trả nội bộ về chi phí đi vay đủ điều kiện được vốn hóa, Tài khoản 3368 – Phải trả nội bộ khác tại thời điểm kết thúc kỳ kế toán. Khi lập Báo cáo tình hình tài chính tổng hợp của doanh nghiệp, chỉ tiêu này được bù trừ với chỉ tiêu “Phải thu nội bộ ngắn hạn” trên Báo cáo tình hình tài chính của các đơn vị trực thuộc.
+ Phải trả theo tiến độ hợp đồng xây dựng (Mã số 318)
Chỉ tiêu này phản ánh số chênh lệch giữa tổng số tiền luỹ kế khách hàng phải thanh toán theo tiến độ hợp đồng xây dựng lớn hơn tổng số doanh thu đã ghi nhận luỹ kế tương ứng với phần công việc đã hoàn thành đến cuối kỳ báo cáo của các hợp đồng xây dựng dở dang. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 3373 – Thanh toán theo tiến độ hợp đồng xây dựng tại thời điểm kết thúc kỳ kế toán.
+ Doanh thu chưa thực hiện ngắn hạn (Mã số 319)
Chỉ tiêu này phản ánh các khoản doanh thu chưa phân bổ có thời gian dự kiến phân bổ không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 3387 – Doanh thu chờ phân bổ tại thời điểm kết thúc kỳ kế toán.
+ Phải trả ngắn hạn khác (Mã số 320)
Chỉ tiêu này phản ánh các khoản phải trả khác có kỳ hạn thanh toán còn lại không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, ngoài các khoản này phải trả đã được phân bổ trong các chỉ tiêu khác, như: Giá trị tài sản phát sinh thêm chưa rũ nguyên nhân, khoản phải nộp cho cơ quan BHXH, KPCD, các khoản nợ quỹ, kỳ cuối cùng ngắn hạn… Số liệu ghi vào chỉ tiêu này căn cứ vào số dư Có chỉ tiêu các tài khoản: Tài khoản 338 – Phải trả, phải nộp khác, Tài khoản 138 – Phải thu khác, Tài khoản 344 – Nhận ký quỹ, kỳ cuối tại thời điểm kết thúc kỳ kế toán.
+ Vay và nợ thuê tài chính ngắn hạn (Mã số 321)
Chỉ tiêu này phản ánh tổng giá trị các khoản doanh nghiệp đi vay, còn nợ các ngân hàng, tổ chức, công ty tài chính và các đối tượng khác có ký hạn thanh toán còn lại không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chỉ tiêu các Tài khoản 341 – Vay và nợ thuế tài chính và Tài khoản 343 – Trái phiếu phát hành tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng phải trả ngắn hạn (Mã số 322)
Chỉ tiêu này phản ánh khoản dự phòng phải trả dự kiến thời gian sẽ phát sinh trong quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: dự phòng hao mòn tài sản, hàng hóa, công trình xây dựng, phải trả cho các doanh nghiệp…, Các khoản dự phòng phải trả trong chu kỳ kinh doanh. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chỉ tiêu tài khoản 352 – Dự phòng phải trả tại thời điểm kết thúc kỳ kế toán.
+ Quỹ khen thưởng, phúc lợi (Mã số 323)
Chỉ tiêu này phản ánh Quỹ khen thưởng, phúc lợi, Quỹ thưởng ban quản lý điều hành chưa sử dụng tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của các Tài khoản 353 – Quỹ khen thưởng, phúc lợi tại thời điểm kết thúc kỳ kế toán.
+ Quỹ bình ổn giá (Mã số 324)
Chỉ tiêu này phản ánh giá trị Quỹ bình ổn giá hiện có tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 357 – Quỹ bình ổn giá tại thời điểm kết thúc kỳ kế toán.
+ Giao dịch mua bán trái phiếu Chính phủ (Mã số 325)
Chỉ tiêu này phản ánh giá trị trái phiếu Chính phủ của bên kí gửi chưa kết thúc thời hạn hợp đồng mua lại tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 171 – Giao dịch mua bán trái phiếu Chính phủ tại thời điểm kết thúc kỳ kế toán.
e. Nợ dài hạn (Mã số 330)
Là chỉ tiêu tổng hợp phản ánh tổng giá trị các khoản nợ dài hạn của doanh nghiệp bao gồm những khoản nợ có thời gian thanh toán còn lại trên 12 tháng hoặc trong một kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, gồm: Khoản nợ phải trả người bán dài hạn; người mua trả tiền trước dài hạn; thuế và các khoản phải nộp Nhà nước dài hạn; chi phí phải trả dài hạn; phải trả nội bộ về vốn kinh doanh; phải trả nội bộ dài hạn; doanh thu cho phần bố dài hạn; các khoản phải trả dài hạn khác; vay và nợ thuế tài chính dài hạn; trái phiếu chuyển đổi; cổ phiếu ưu đãi; thuế thu nhập hoãn lại phải trả; dự phòng phải trả dài hạn; quỹ phát triển khoa học và công nghệ.
Mã số 330 = Mã số 331 + Mã số 332 + Mã số 333 + Mã số 334 + Mã số 335 + Mã số 336 + Mã số 337 + Mã số 338 + Mã số 339 + Mã số 340 + Mã số 341 + Mã số 342 + Mã số 343 + Mã số 344
+ Phải trả người bán dài hạn (Mã số 331)
Chỉ tiêu này phản ánh giá trị khoản phải trả cho người bán có thời hạn thanh toán còn lại trên 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chỉ tiêu của Tài khoản 331 – Phải trả cho người bán, mô tả chi tiết cho từng người bán.
+ Người mua trả tiền trước dài hạn (Mã số 332)
Chỉ tiêu này phản ánh số tiền người mua ứng trước để mua sản phẩm, hàng hóa, dịch vụ, tài sản cố định, bất động sản đầu tư và doanh nghiệp có nghĩa vụ cung cấp trên 12 tháng hoặc trong một chu kỳ sản xuất, kinh doanh thông thường tại thời điểm báo cáo (không bao gồm các khoản doanh thu nhận trước). Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 131 – Phải thu của khách hàng mở chi tiết theo từng khách hàng.
+ Thuế và các khoản phải nộp Nhà nước dài hạn (Mã số 333)
Chỉ tiêu này phản ánh giá trị các khoản doanh nghiệp còn phải nộp cho Nhà nước dài hạn tại thời điểm kết thúc kỳ kế toán, ví dụ như chi phí thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tiêu thụ đặc biệt. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 333 – Thuế và các khoản phải nộp Nhà nước tại thời điểm kết thúc kỳ kế toán.
+ Chi phí phải trả dài hạn (Mã số 334)
Chỉ tiêu này phản ánh giá trị các khoản nợ còn phải trả do các khoản chi phí của kỳ báo cáo chưa có đủ hồ sơ, tài liệu nhưng đã phát sinh và sẽ phải thanh toán sau 12 tháng hoặc trong một kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán hoặc lâu hơn phải trả… Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 335 – Chi phí phải trả tại thời điểm kết thúc kỳ kế toán.
+ Phải trả nội bộ về vốn kinh doanh (Mã số 335)
Tùy thuộc vào đặc điểm hoạt động và mô hình quản lý của từng đơn vi, doanh nghiệp thực hiện phân cấp và quy định cho đơn vị trực thuộc ghi nhận khoản vô do doanh nghiệp cấp vào chỉ tiêu này hoặc chỉ tiêu “Vốn góp của chi sở thủ” (Mã số 411).
Chỉ tiêu này chỉ được phản ánh trên Bảng cáo tình hình tài chính đơn vị trực thuộc phản ánh các khoản vốn trực thuộc phải trả do doanh nghiệp về vốn kinh doanh.
Số liệu để ghi vào chỉ tiêu này căn cứ vào chi tiết số dư của Có Tài khoản 3361 – Phải trả nội bộ về vốn kinh doanh tại thời điểm kết thúc kỳ kế toán. Khi lập Báo cáo tình hình tài chính của doanh nghiệp, chỉ tiêu này được đơn vị cấp trên trừ khỏi số dư của chỉ tiêu “Vốn kinh doanh ở đơn vị trực thuộc” trên Báo cáo tình hình tài chính của đơn vị cấp trên.
+ Phải trả nội bộ dài hạn (Mã số 336)
Chỉ tiêu này phản ánh các khoản phải trả nội bộ có kỳ hạn thanh toán còn lại trên 12 tháng hoặc trong một kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán (ngoài phải trả về vốn kinh doanh) giữa tổ chức chính và đơn vi trực thuộc hoặc giữa các đơn vị trực thuộc trong doanh nghiệp. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 3362 – Phải trả nội bộ về chi phí vay vốn điều kiện được vốn hóa, Tài khoản 3368 – Phải trả nội bộ khác tại thời điểm kết thúc kỳ kế toán. Nếu có đơn vi trực thuộc thì Báo cáo tài chính của doanh nghiệp phải tổng hợp số liệu của tổ chức chính và các đơn vi trực thuộc, khi đó chỉ tiêu này được ghi vào với chỉ tiêu “Phải trả nội bộ dài hạn” trên Báo cáo tài chính của các đơn vi trực thuộc.
+ Doanh thu chờ phân bổ dài hạn (Mã số 337)
Chỉ tiêu này phản ánh các khoản doanh thu chờ phân bổ có thời gian phân bổ dài kiên trên 12 tháng hoặc trong một kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 3387 – Doanh thu chờ phân bổ tại thời điểm kết thúc kỳ kế toán.
+ Phải trả dài hạn khác (Mã số 338)
Chỉ tiêu này phản ánh các khoản phải trả khác có kỳ hạn thanh toán còn lại trên 12 tháng hoặc trong một kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, ngoài các khoản phải trả đã được phản ánh trong các chỉ tiêu khác, như các khoản nợ quỹ, ký quỹ đặt hàng, cho mượn dài hạn,… Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của các Tài khoản 338 – Phải trả, phải nộp khác, Tài khoản 344 – Nhận ký quỹ, ký cược tại thời điểm kết thúc kỳ kế toán.
+ Vay và nợ thuê tài chính dài hạn (Mã số 339)
Chỉ tiêu này phản ánh các khoản doanh nghiệp vay, nợ của các ngân hàng, tổ chức, công ty tài chính và các đối tượng khác, có kỳ hạn thanh toán còn lại trên 12 tháng hoặc trong một kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: Số tiền vay ngân hàng, khoản phải trả về tài sản cố định thuế tài chính, tiền thu phát hành trái phiếu thương… Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 341 – Vay và nợ thuế tài chính và Tài khoản 3431 – Trái phiếu thương mại tại thời điểm kết thúc kỳ kế toán.
+ Trái phiếu chuyển đổi (Mã số 340)
Chỉ tiêu này phản ánh giá trị phát hành nợ gốc của trái phiếu chuyển đổi do doanh nghiệp phát hành tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có chi tiết của Tài khoản 3432 – Trái phiếu chuyển đổi tại thời điểm kết thúc kỳ kế toán.
+ Cổ phiếu ưu đãi (Mã số 341)
Chỉ tiêu này phản ánh giá trị cổ phiếu ưu đãi được phân loại là nợ phải trả tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết TK 41112 – Cổ phiếu ưu đãi tại thời điểm kết thúc kỳ kế toán.
+ Thuế thu nhập hoãn lại phải trả (Mã số 342)
Chỉ tiêu này phản ánh số thuế thu nhập doanh nghiệp hoãn lại phải trả tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có Tài khoản 347 – Thuế thu nhập hoãn lại phải trả tại thời điểm kết thúc kỳ kế toán.
Nếu các khoản chênh lệch tạm thời chiếu thua và chênh lệch tạm thời được khấu trừ liên quan đến một đối tượng nợ phải trả được quyết toán với cơ quan thuế thu nhập hoãn lại trả được bù trừ với tài sản thuế hoãn lại. Trường hợp này chỉ tiêu “Thuế thu nhập hoãn lại phải trả” phản ánh số chênh lệch giữa thuế thu nhập hoãn lại phải trả lớn hơn tài sản thuế hoãn lại tại thời điểm kết thúc kỳ kế toán.
+ Dự phòng phải trả dài hạn (Mã số 343)
Chỉ tiêu này phản ánh các khoản dự phòng cho các khoản dự kiến phải trả trên 12 tháng hoặc trong một chu kỳ kinh doanh thông thường kể từ thời điểm kết thúc kỳ kế toán, như: chi phí bảo hành sản phẩm, hàng hóa, công trình xây dựng, các khoản phải trả về hoãn nguyên mối trường,… Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết của Tài khoản 352 – Dự phòng phải trả tại thời điểm kết thúc kỳ kế toán.
+ Quỹ phát triển khoa học và công nghệ (Mã số 344)
Chỉ tiêu này phản ánh số Quỹ phát triển khoa học và công nghệ chưa sử dụng tại thời điểm báo cáo. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 356 – Quỹ phát triển khoa học và công nghệ.
g. Vốn chủ sở hữu
Mã số 400 = Mã số 411 + Mã số 412 + Mã số 413 + Mã số 414 + Mã số 415 + Mã số 416 + Mã số 417 + Mã số 418 + Mã số 419 + Mã số 420
– Vốn góp của chủ sở hữu (Mã số 411)
Chỉ tiêu này phản ánh tổng số vốn đã thực góp của các chủ sở hữu vào doanh nghiệp (đối với công ty cổ phần phản ánh vốn góp của các cổ đông theo định nghĩa của cổ phiếu, đối với các loại hình doanh nghiệp khác, chỉ tiêu này phản ánh các khoản vốn thực góp của chủ sở hữu theo Điều lệ công ty) tại thời điểm kết thúc kỳ kế toán. Tại đơn vi trực thuộc, chỉ tiêu này có thể phản ánh số vốn do các cấp nếu doanh nghiệp quy định đơn vị hoạch toán trực thuộc khi nhận vào Tài khoản 411 – Vốn đầu tư của chủ sở hữu. Số liệu để ghi vào chỉ tiêu này là số dư Có của Tài khoản 4111 – Vốn góp của chủ sở hữu. Đối với công ty cổ phần, Mã số 411 = Mã số 411a + Mã số 411b. Đối với các loại hình doanh nghiệp khác, doanh nghiệp chỉ trình bày vốn góp của chủ sở hữu vào chỉ tiêu 411 mà không phải trình bày chi tiết theo các chỉ tiêu 411a và 411b.
+ Cổ phiếu phổ thông có quyền biểu quyết (Mã số 411a)
Chỉ tiêu này chỉ sử dụng tại công ty cổ phần, phản ánh mệnh giá của cổ phiếu phổ thông có quyền biểu quyết tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số dư Có Tài khoản 41111 – Cổ phiếu phổ thông có quyền biểu quyết.
+ Cổ phiếu ưu đãi (Mã số 411b)
Chỉ tiêu này phản ánh giá trị theo mệnh giá của cổ phiếu ưu đãi được phát hành vào vốn chủ sở hữu tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này căn cứ vào số dư Có chi tiết Tài khoản 41112 – Cổ phiếu ưu đãi tại thời điểm kết thúc kỳ kế toán.
– Thặng dư vốn (Mã số 412)
Chỉ tiêu này phản ánh thặng dư vốn tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số của Có của Tài khoản 4112 – Thặng dư vốn tại thời điểm kết thúc kỳ kế toán. Nếu Tài khoản 4112 có số dư Nợ thì chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…)
– Quyền chọn chuyển đổi trái phiếu (Mã số 413)
Chỉ tiêu này phản ánh giá trị yêu cầu phương thức trái phiếu chuyển đổi do doanh nghiệp phát hành tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số Có chi tiết của Tài khoản 4113 – Quyền chọn chuyển đổi trái phiếu tại thời điểm kết thúc kỳ kế toán.
– Vốn khác của chủ sở hữu (Mã số 414)
Chỉ tiêu này phản ánh giá trị các khoản vốn khác của chủ sở hữu tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số của Có của Tài khoản 4118 – Vốn khác tại thời điểm kết thúc kỳ kế toán.
– Cổ phiếu mua lại của chính mình (Mã số 415)
Chỉ tiêu này phản ánh giá trị cổ phiếu quỹ, cổ phiếu mua lại của chính mình hiện có tại thời điểm kết thúc kỳ kế toán của công ty cổ phần. Số liệu để ghi vào chỉ tiêu này là số Nợ của Tài khoản 419 – Cổ phiếu mua lại của chính mình tại thời điểm kết thúc kỳ kế toán và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…)
– Chênh lệch đánh giá lại tài sản (Mã số 416)
Chỉ tiêu này phản ánh khoản chênh lệch do đánh giá lại tài sản hiện có tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số của Có của Tài khoản 412 – Chênh lệch đánh giá lại tài sản tại thời điểm kết thúc kỳ kế toán. Trường hợp Tài khoản 412 – Chênh lệch đánh giá lại tài sản có số dư Nợ thì chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…)
– Chênh lệch tỷ giá hồi đoái (Mã số 417)
Chỉ tiêu này phản ánh tổng số chênh lệch tỷ giá hồi đoái tại thời điểm kết thúc kỳ kế toán.
Số liệu để ghi vào chỉ tiêu này là số của Có của Tài khoản 413 – Chênh lệch tỷ giá hồi đoái tại thời điểm kết thúc kỳ kế toán. Trường hợp Tài khoản 413 – Chênh lệch tỷ giá hồi đoái có số dư Nợ thì chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…)
Trường hợp người vi dụng ngoại tệ làm đồng vi tiền tệ trong kế toán, chỉ tiêu này còn phản ánh khoá chênh lệch tỷ giá hồi đoái do chuyển đổi Báo cáo tài chính lập bằng ngoại tệ sang Đồng Việt Nam.
– Quỹ đầu tư phát triển (Mã số 418)
Chỉ tiêu này phản ánh số Quỹ đầu tư phát triển chưa sử dụng tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số Có của Tài khoản 414 – Quỹ đầu tư phát triển tại thời điểm kết thúc kỳ kế toán.
– Quỹ khác thuộc vốn chủ sở hữu (Mã số 419)
Chỉ tiêu này phản ánh giá trị quỹ khác thuộc vốn chủ sở hữu doanh nghiệp trực tiếp lập từ lợi nhuận sau thuế chưa phân phối hiện có tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số Có của Tài khoản 418 – Các quỹ khác thuộc vốn chủ sở hữu tại thời điểm kết thúc kỳ kế toán.
– Lợi nhuận sau thuế chưa phân phối (Mã số 420)
Chỉ tiêu này phản ánh số lãi (hoặc lỗ) sau thuế chưa được quyết toán hoặc chưa phân phối tại thời điểm kết thúc kỳ kế toán. Số liệu để ghi vào chỉ tiêu này là số Có của Tài khoản 421 – Lợi nhuận sau thuế chưa phân phối tại thời điểm kết thúc kỳ kế toán. Trường hợp Tài khoản 421 – Lợi nhuận sau thuế chưa phân phối có số dư Nợ thì chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…)
Mã số 420 = Mã số 420a + Mã số 420b
+ Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối kỳ trước (Mã số 420a)
Chỉ tiêu này phản ánh số lãi (hoặc lỗ) chưa được quyết toán hoặc chưa phân phối lũy kế đến thời điểm cuối kỳ trước (dấu kỳ báo cáo).
Số liệu để ghi vào chỉ tiêu này là số của Tài khoản 4211 – Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối kỳ trước cộng với số Có chi tiết của Tài khoản 4212 – Lợi nhuận sau thuế chưa phân phối năm nay, chi tiết số lợi nhuận lũy kế từ đầu năm đến cuối kỳ báo cáo. Trường hợp Tài khoản 4211 – Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối năm trước, Tài khoản 4212 – Lợi nhuận sau thuế chưa phân phối năm nay có số dư Nợ thì số liệu chi tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
Số liệu để ghi vào chỉ tiêu “Lợi nhuận sau thuế chưa phân phối đến cuối kỳ trước” trên Báo cáo tình hình tài chính năm là số Có của Tài khoản 4211 Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối năm trước tại thời điểm kết thúc kỳ kế toán. Trường hợp Tài khoản 4211 – Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối năm trước, Tài khoản 4212 – Lợi nhuận sau thuế chưa phân phối năm nay có số dư Nợ thì số liệu chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
+ Lợi nhuận sau thuế chưa phân phối kỳ này (Mã số 420b)
Chỉ tiêu này phản ánh số lãi (hoặc lỗ) chưa được quyết toán hoặc chưa phân phối tại thời điểm trong kỳ báo cáo.
Số liệu để ghi vào chỉ tiêu “Lợi nhuận sau thuế chưa phân phối kỳ này” trên Báo cáo tình hình tài chính quỹ là số Có của Tài khoản 4212 – Lợi nhuận sau thuế chưa phân phối năm nay, chi tiết số lợi nhuận phát sinh trong quý báo cáo. Trường hợp Tài khoản 4212 – Lợi nhuận sau thuế chưa phân phối năm nay có số dư Nợ thì số liệu chỉ tiêu này được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (…).
h. Tổng cộng nguồn vốn (Mã số 440)
Phản ánh tổng số các nguồn vốn hình thành tài sản của doanh nghiệp tại thời điểm báo cáo.
Mã số 440 = Mã số 300 + Mã số 400
Chỉ tiêu “Tổng cộng Tài sản Mã số 280 ” = Chỉ tiêu “Tổng cộng Nguồn vốn Mã số 440”
Xem thêm
- Phần mềm kế toán
- Phần mềm quản lý / chăm sóc khách hàng
- Phần mềm quản lý nhân sự
- Phần mềm quản lý doanh nghiệp toàn diện ERP
- Phần mềm quản lý kho hàng WMS
- Phần mềm quản lý sản xuất MRP
Nguồn tham khảo: Thông tư 99/2025/TT-BTC của Bộ Tài chính.